Berita
Pajak Pembalut Digugat ke Mahkamah Konstitusi, Pemohon Minta Tinjau UU HPP
Pajak pembalut digugat ke MK oleh Bernita Matondang. Ia menilai aturan PPN belum mempertimbangkan kebutuhan biologis perempuan.

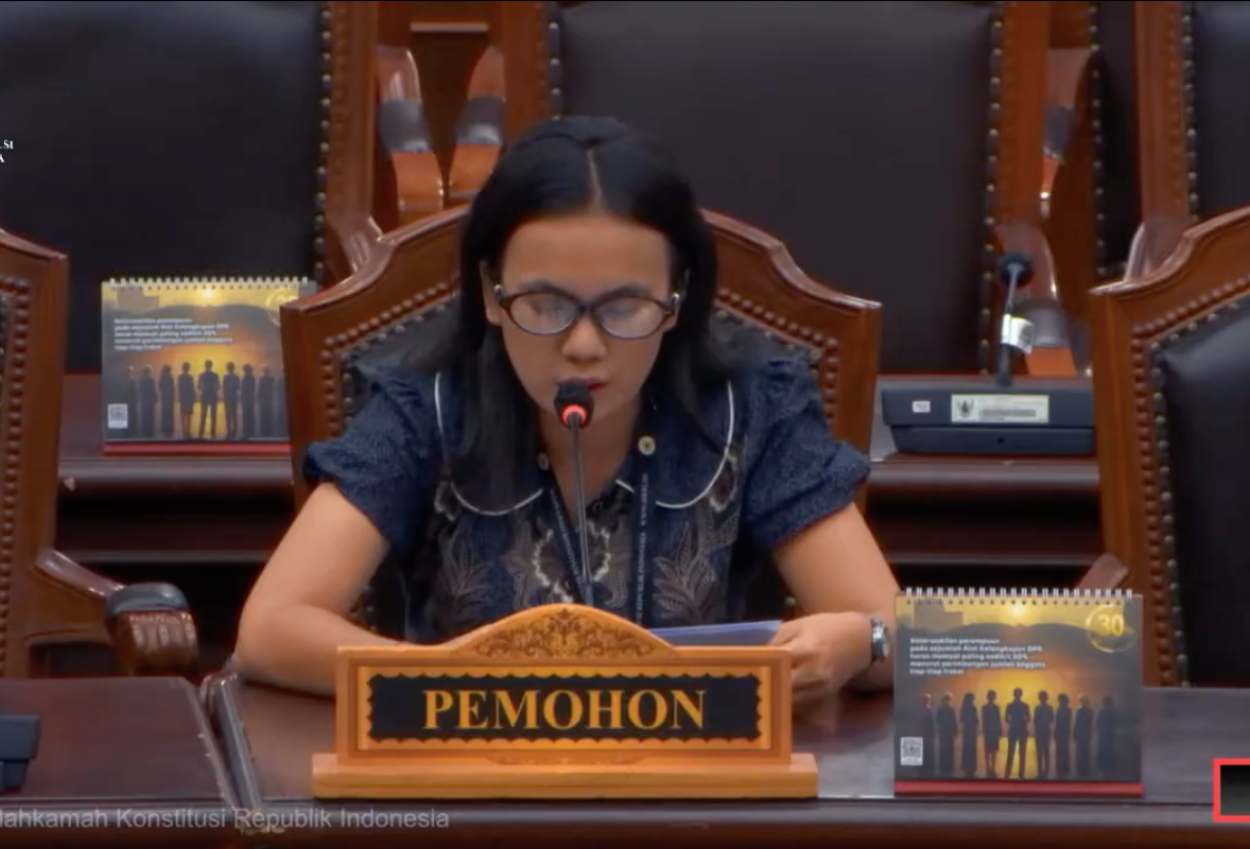
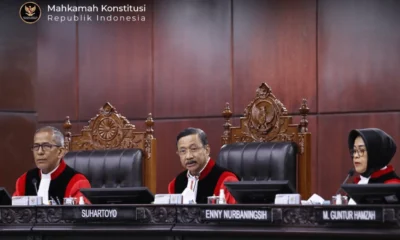
MPN Indonesia 12 November 2026 - Pajak pembalut digugat ke Mahkamah Konstitusi (MK) oleh seorang perempuan bernama Bernita Matondang.
Gugatan tersebut disampaikan dalam sidang perkara Nomor 406/PUU-XXIV/2026 pada Selasa (10/11).
Bernita menguji ketentuan Pajak Pertambahan Nilai (PPN) karena menilai aturan tersebut menimbulkan beban ekonomi dan persoalan terkait hak konstitusional perempuan.
“Kebutuhan ini lahir dari proses biologis yang tidak dapat dihindari, sehingga bukan pilihan konsumsi yang dapat ditiadakan begitu saja. Pemohon membeli secara rutin dengan menggunakan penghasilan atau sumber daya ekonomi yang tersedia,” ujar Bernita dikutip MPN Indonesia dari YouTube Mahkamah Konstitusi RI, Kamis (12/11).
Bernita menjelaskan bahwa pembalut merupakan kebutuhan penting bagi perempuan untuk menjaga kebersihan dan kesehatan.
Produk tersebut harus dibeli secara rutin menggunakan penghasilan atau sumber daya ekonomi yang tersedia.
Alasan Pajak Pembalut Didugat ke MK
Bernita menyampaikan tiga persoalan utama terkait pengenaan pajak terhadap produk sanitasi menstruasi.
Ketiga persoalan tersebut berkaitan dengan kepastian hukum, perlakuan yang setara, dan pertimbangan terhadap kebutuhan biologis perempuan.
Pertama, ia menyoroti kepastian hukum yang adil karena produk sanitasi menstruasi tidak tercantum dalam daftar barang kebutuhan pokok pada Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP).
Selain itu, Bernita menilai pengenaan pajak terhadap produk menstruasi berpotensi menimbulkan dampak yang tidak setara bagi perempuan yang membutuhkan produk tersebut secara rutin.
Ia juga menyoroti pentingnya kesetaraan dalam kebijakan perpajakan. Menurutnya, kebutuhan biologis perempuan belum mendapat pertimbangan yang memadai dalam pemberian fasilitas pajak bagi barang kebutuhan dasar.
Terkait kepastian hukum, Bernita mempertanyakan dasar penentuan barang yang memperoleh fasilitas PPN.
Aturan PPN Pembalut dalam UU HPP
Gugatan Bernita menyasar Pasal 16B ayat (1a) huruf j angka 1 beserta penjelasannya dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP).
Ketentuan tersebut mengatur fasilitas PPN bagi barang kebutuhan pokok yang sangat dibutuhkan masyarakat.
Penjelasan pasal itu mencantumkan sejumlah barang, seperti beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, dan sayuran.
Namun, produk sanitasi menstruasi, termasuk pembalut, tidak disebutkan secara eksplisit dalam daftar tersebut.
Bernita mempertanyakan dasar penentuan barang kebutuhan pokok yang berhak memperoleh fasilitas PPN.
Ia mengaitkan persoalan tersebut dengan jaminan kepastian hukum yang adil dalam Pasal 28D ayat (1) UUD 1945.
Bernita Minta MK Tinjau Ketentuan PPN
Melalui permohonannya, Bernita meminta MK memberikan pemaknaan bersyarat terhadap Pasal 16B ayat (1a) huruf j angka 1 UU HPP.
Ia meminta agar penentuan barang kebutuhan pokok yang memperoleh fasilitas PPN turut mempertimbangkan kebutuhan biologis manusia secara objektif, rasional, dan proporsional.
“Menyatakan Pasal 16B ayat (1a) huruf j angka 1 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan bertentangan dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 dan tidak mempunyai kekuatan hukum mengikat secara bersyarat sepanjang tidak dimaknai bahwa penentuan barang kebutuhan pokok yang sangat dibutuhkan oleh rakyat banyak sebagai dasar pemberian fasilitas Pajak Pertambahan Nilai wajib mempertimbangkan secara objektif, rasional, dan proporsional kebutuhan esensial yang berkaitan dengan proses biologis manusia, termasuk kebutuhan produk sanitasi menstruasi,” ujar Bernita membacakan petitumnya.
Selain itu, Bernita meminta agar penjelasan pasal tersebut tidak dimaknai sebagai daftar tertutup yang membatasi jenis barang penerima fasilitas PPN.
Dengan demikian, barang lain yang memiliki karakteristik kebutuhan esensial, termasuk produk sanitasi menstruasi, dapat dipertimbangkan untuk memperoleh fasilitas perpajakan.
(AKM/NID/RAD)








Ibu dan Anak Tewas Terjebak Kebakaran di Bukit Baruga Makassar

Rebahin Terbaru 2026: Apakah Situsnya Masih Ada? Ini yang Perlu Diketahui

Polri Resmikan Program Poliran Bersama Kemnaker untuk Minimalisir Pengangguran

Download vs Streaming IDLIX, Mana Lebih Aman?

Kenny Austin Diisukan Selingkuh oleh Netizen, Amanda Manopo: No No Ya!

LK21 Gratis Banyak Dicari, Adakah Streaming Film Legal Tanpa Bayar?

Golkar Tanggapi Pengunduran Diri Gibran, Serahkan Urusan Penggantinya ke Prabowo

LK21 Minta Login atau Daftar? Jangan Asal Masukkan Data Pribadi

Rosiana Dewi dan Handika Pratama Sambut Kelahiran Anak Kedua

Rieke Diah Pitaloka: Wakil Presiden Mundur, Konstitusi Tidak Boleh Mundur

Ingin Terus Menemani Noah hingga Dewasa, BCL: Mudah-Mudahan Aku Dikasih Waktu Panjang

Relawan Gibran Nyatakan Dukungan untuk Sufmi Dasco sebagai Wapres Pengganti

Jensen Huang Mundur dari Jabatan CEO Nvidia usai Terseret Isu Perselingkuhan

Prabowo akan Bertemu Ketum Parpol Sore Ini di Istana Bogor

Jadwal Kualifikasi Piala Afrika Malam Ini 13 November 2026: Nigeria dan Maroko Bertanding

Gofar Hilman Akhirnya Pamer Kekasih Baru, Ini Sosok Mumu Berambut Pink yang Curi Perhatian

Warganet Geger, Vokalis Juicy Luicy Diduga jadi Pelaku Pelecehan Seksual

Profil dan Biodata Rae Lil Black: Artis asal Jepang yang akan Tiba di Jakarta

Lagi-Lagi Gaji Pekerja Swasta Harus Kena Potong, Kali Ini Buat Dana Pensiun Wajib

Erick Thohir Bakal Datangkan Presiden FIFA ke Indonesia pada Oktober 2024.

Wanita Pelari di Malaysia Berlumuran Darah usai Diserang Berang-Berang

Pertamax Masuk Kategori BBM Kotor Seperti Pertalite

Lolly Dijemput Paksa Nikita Mirzani, Bawa Polisi dan dr. Oky Pratama

Caleg DPRD Singkawang yang Diduga Pelaku Pencabulan Resmi Dilantik Jadi Anggota DPRD

Pria di Aceh Tenggara Bunuh Istri karena Sering Live TikTok

LK21 Subtitle Indonesia: 10 Platform Legal untuk Nonton Film Sub Indo

Pecinta iPhone Merapat! Begini Cara Ikut Pre-Order iPhone 16

Indahnya Toleransi, Paus Fransiskus Cium Tangan Imam Masjid Istiqlal usai Dikecup Keningnya

Nonton Film LK21 di HP? Ini Cara Streaming Legal lewat Android dan iPhone

Banyak Digemari, Ini Sosok Zehan Almira Anak Kecil yang Pandai Bicara
-
 Teknologi4 weeks ago
Nonton Film LK21 di HP? Ini Cara Streaming Legal lewat Android dan iPhone
-
 Teknologi4 weeks ago
LK21 Film Jepang Sub Indo: Di Mana Nonton Movie Jepang Legal?
-
 Teknologi3 weeks ago
LK21 Subtitle Indonesia Tidak Muncul? Begini Cara Cek Bahasa di Netflix, Prime Video dan Apple TV
-
 Berita6 days ago
Profil dan Agama Gusti Sura, yang Kini Telah Menikah dengan Putra Pendiri Rosalia Indah
-
 Berita6 days ago
Cara Cek BPJS Ketenagakerjaan Masih Aktif atau Tidak untuk Syarat BSU
-
 Teknologi3 weeks ago
Subtitle LK21 Tidak Sinkron? Kenapa Teks Terlambat dan Cara Memperbaikinya di Platform Legal
-
 Berita6 days ago
Mangkunegara IX Agama Apa? Ini Fakta Keyakinan dan Riwayat Raja Mangkunegaran Solo
-
 Teknologi3 weeks ago
LK21 Buffering Terus? Kenapa Film Loading dan Cara Cek Masalah Streaming