Otomotif
Kendaraan Listrik Kini Tak Lagi Otomatis Bebas Pajak, Ini Aturannya!
Pemerintah menetapkan kendaraan listrik tidak lagi otomatis bebas Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB).

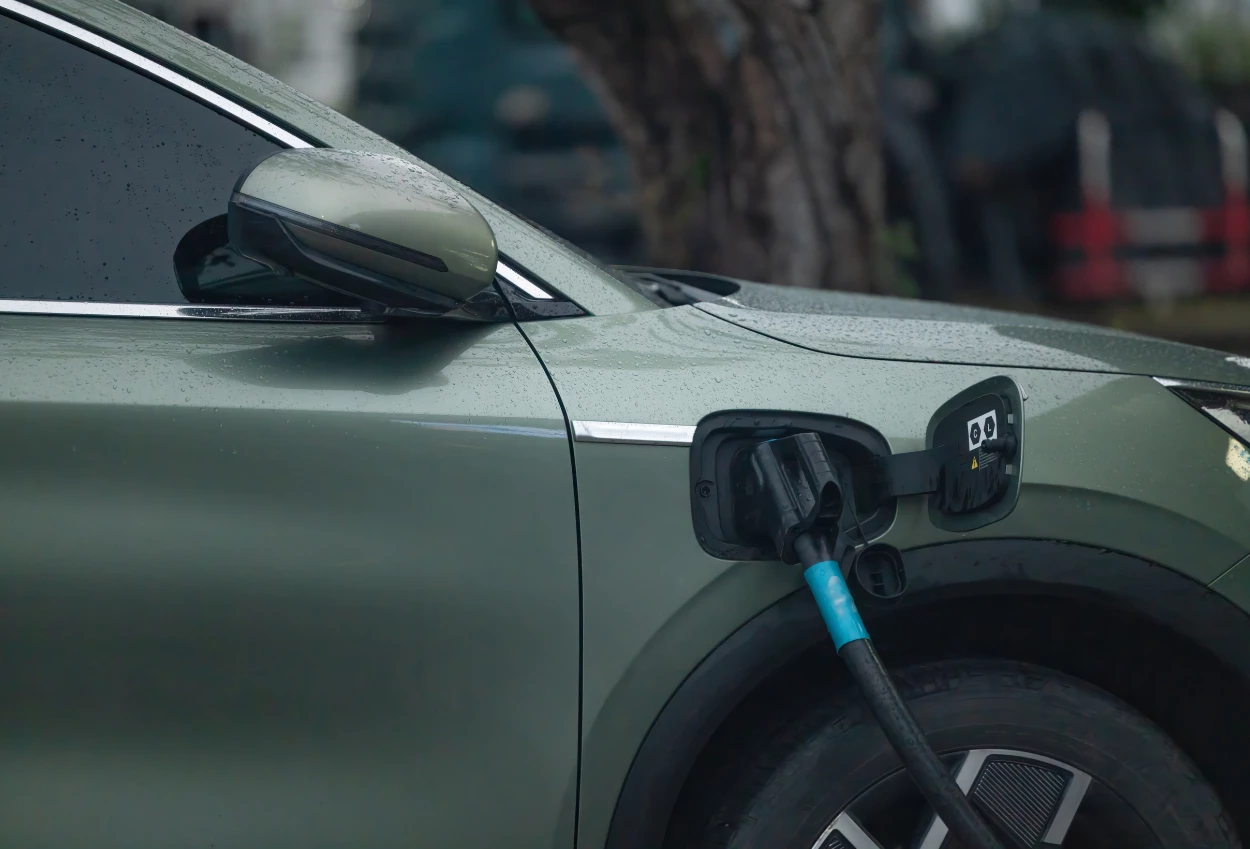
MPN Indonesia 19 April 2026 - Pemerintah menetapkan kendaraan listrik tidak lagi otomatis bebas Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB).
Hal itu setelah diterbitkannya Peraturan Menteri Dalam Negeri (Permendagri) Nomor 11 Tahun 2026 tentang Dasar Pengenaan Pajak Kendaraan Bermotor, BBNKB, dan Pajak Alat Berat.
Aturan yang ditandatangani Menteri Dalam Negeri Tito Karnavian dan berlaku sejak diundangkan pada 1 April 2026 itu mengubah skema sebelumnya.
Perubahan Aturan
Perubahan kebijakan pemerintah tersebut berbeda dengan regulasi sebelumnya, yakni Permendagri Nomor 7 Tahun 2025, yang secara tegas mengecualikan kendaraan listrik dari objek PKB dan BBNKB.
Dalam aturan lama disebutkan bahwa kendaraan bermotor berbasis energi terbarukan, termasuk kendaraan berbasis listrik, biogas, dan tenaga surya serta kendaraan bermotor yang dilakukan konversi bahan bakar fosil menjadi kendaraan berbasis energi terbarukan, dikecualikan dari objek PKB dan BBNKB.
“Jika sebelumnya kendaraan berbasis listrik tidak termasuk objek PKB dan BBNKB, kini ketentuan tersebut telah diperbarui,” demikian dikutip MPN Indonesia dari situs resmi Badan Pendapatan Daerah Provinsi DKI Jakarta.
“Sehingga, Kendaraan Bermotor Listrik Berbasis Baterai (KBLBB) tidak lagi secara otomatis dikecualikan dari pengenaan pajak daerah. Perubahan ini membawa konsekuensi bahwa atas setiap penyerahan, kepemilikan, dan/atau penguasaan KBL Berbasis Baterai kini dikenakan PKB dan BBNKB,” sambungnya.
Permendagri Nomor 11 Tahun 2026
Dalam Permendagri Nomor 11 Tahun 2026, kendaraan listrik tidak lagi disebutkan secara eksplisit sebagai objek yang dikecualikan dari PKB dan BBNKB.
Pada Pasal 3 ayat (3), jenis kendaraan yang dikecualikan dari objek PKB meliputi:
- Kereta api;
- Kendaraan bermotor yang semata-mata digunakan untuk keperluan pertahanan dan keamanan negara;
- Kendaraan bermotor kedutaan, konsulat, perwakilan negara asing dengan asas timbal balik, dan lembaga internasional yang memperoleh fasilitas pembebasan pajak dari pemerintah;
- Kendaraan bermotor energi terbarukan; serta
- Kendaraan bermotor lainnya yang ditetapkan dengan peraturan daerah mengenai pajak dan retribusi daerah.
Berbeda dengan formulasi sebelumnya, aturan terbaru tidak lagi memuat penjabaran rinci yang secara tegas memasukkan kendaraan listrik sebagai bagian dari pengecualian.
Meski demikian, Pasal 19 Permendagri Nomor 11 Tahun 2026 membuka ruang pemberian insentif.
Disebutkan bahwa pengenaan PKB dan BBNKB kendaraan listrik berbasis baterai diberikan insentif pembebasan atau pengurangan PKB dan BBNKB sesuai ketentuan peraturan perundang-undangan.
Selain itu, pengenaan PKB dan BBNKB kendaraan listrik untuk tahun pembuatan sebelum 2026 juga diberikan insentif pembebasan atau pengurangan PKB dan/atau BBNKB, termasuk kendaraan yang dilakukan konversi bahan bakar fosil menjadi kendaraan listrik.
Redaksional “diberikan insentif pembebasan atau pengurangan PKB dan BBNKB” dalam aturan terbaru mengindikasikan bahwa kebijakan pajak terhadap mobil listrik dan motor listrik tidak lagi bersifat otomatis.
Status pembebasan atau pengurangan akan ditentukan oleh kebijakan pemerintah daerah masing-masing.
(AKM/NID/RAD)







Download Film MP4 Bisa Kena Virus? Jangan Salah Paham Ekstensi File

Premium Gratis dan Tanpa Iklan: 7 Tanda Aplikasi Streaming Patut Dicurigai

Indonesia dan Singapura Sepakat Bikin Satgas Pemburu Perusahaan Biang Kerok Karhutla

Instagram Uji Coba Video hingga 90 Menit, Siap Saingi YouTube?

Polri Jamin Seluruh Penanganan Medis Driver Ojol yang Dilindas BYD di Blok M

5 Tuntutan Demo Hari Ini 28 Oktober 2026 di Jakarta

Datang ke Kalimantan, Vilmei Turun Langsung Bantu Padamkan Kahutla

Kuasa Hukum Sarwendah Ungkap Hasil Psikologi Forensik Anak: Tidak Terjadi Eksploitasi pada Anak

BPOM Buka Suara usai Video Viral Ikan Asin yang Diduga Disemprot Baygon

MPN Studio Hadirkan Perjalanan M.T. Harjono Lewat Film Pendek, Ceritakan Perjuangannya untuk Indonesia

Kadus di Deli Serdang Bakar Sendiri Barak Diduga Markas Narkoba

Jelang Piala Asia 2027, Ini Daftar 7 Pemain yang Masuk Radar Naturalisasi Timnas Indonesia

Kebakaran Rumah di Menteng Jakpus, 38 Warga Mengungsi ke Lahan Kosong

Kebakaran Permukiman di Mappi Papua Selatan, 60 Unit Rumah Hangus

Peringati Hari Listrik Nasional ke-81, PLN Beri Diskon Tambahan 50 Persen

Gofar Hilman Akhirnya Pamer Kekasih Baru, Ini Sosok Mumu Berambut Pink yang Curi Perhatian

Warganet Geger, Vokalis Juicy Luicy Diduga jadi Pelaku Pelecehan Seksual

Profil dan Biodata Rae Lil Black: Artis asal Jepang yang akan Tiba di Jakarta

Lagi-Lagi Gaji Pekerja Swasta Harus Kena Potong, Kali Ini Buat Dana Pensiun Wajib

Erick Thohir Bakal Datangkan Presiden FIFA ke Indonesia pada Oktober 2024.

Wanita Pelari di Malaysia Berlumuran Darah usai Diserang Berang-Berang

Pertamax Masuk Kategori BBM Kotor Seperti Pertalite

Lolly Dijemput Paksa Nikita Mirzani, Bawa Polisi dan dr. Oky Pratama

Caleg DPRD Singkawang yang Diduga Pelaku Pencabulan Resmi Dilantik Jadi Anggota DPRD

Pria di Aceh Tenggara Bunuh Istri karena Sering Live TikTok

Indahnya Toleransi, Paus Fransiskus Cium Tangan Imam Masjid Istiqlal usai Dikecup Keningnya

Pecinta iPhone Merapat! Begini Cara Ikut Pre-Order iPhone 16

Banyak Digemari, Ini Sosok Zehan Almira Anak Kecil yang Pandai Bicara

Profil Maman Suherman Politikus PKS yang Anaknya Ditemukan Tewas Bersimbah Darah di Rumah

Begal di Bandung Barat Bawa Kabur Motor dan Ponsel, Korban Diacungkan Celurit
-
 Teknologi2 weeks ago
Nonton Film LK21 di HP? Ini Cara Streaming Legal lewat Android dan iPhone
-
 Teknologi2 weeks ago
LK21 Subtitle Indonesia: 10 Platform Legal untuk Nonton Film Sub Indo
-
 Teknologi3 weeks ago
Kenapa IDLIX Tidak Bisa Dibuka? Penyebab Domain Error hingga Diblokir
-
 Politik4 weeks ago
Profil dan Agama Suyudi Ario Seto, Kapolri Baru yang Dilantik Prabowo
-
 Teknologi2 weeks ago
LK21 Drama Korea Sub Indo: Alternatif Legal untuk Nonton Drakor
-
 Teknologi5 days ago
LK21 Subtitle Indonesia Tidak Muncul? Begini Cara Cek Bahasa di Netflix, Prime Video dan Apple TV
-
 Teknologi1 week ago
LK21 Film Jepang Sub Indo: Di Mana Nonton Movie Jepang Legal?
-
 Berita2 weeks ago
Profil Martha Tilaar: Agama, Keluarga, dan Perjalanan Kariernya