Ekonomi
Kenapa Pembalut Dikenakan PPN? Ini Penjelasan Ditjen Pajak
Pembalut kena PPN di Indonesia. DJP menjelaskan alasan, dasar hukum, tarif efektif 11 persen, dan ketentuan pembebasan pajak.

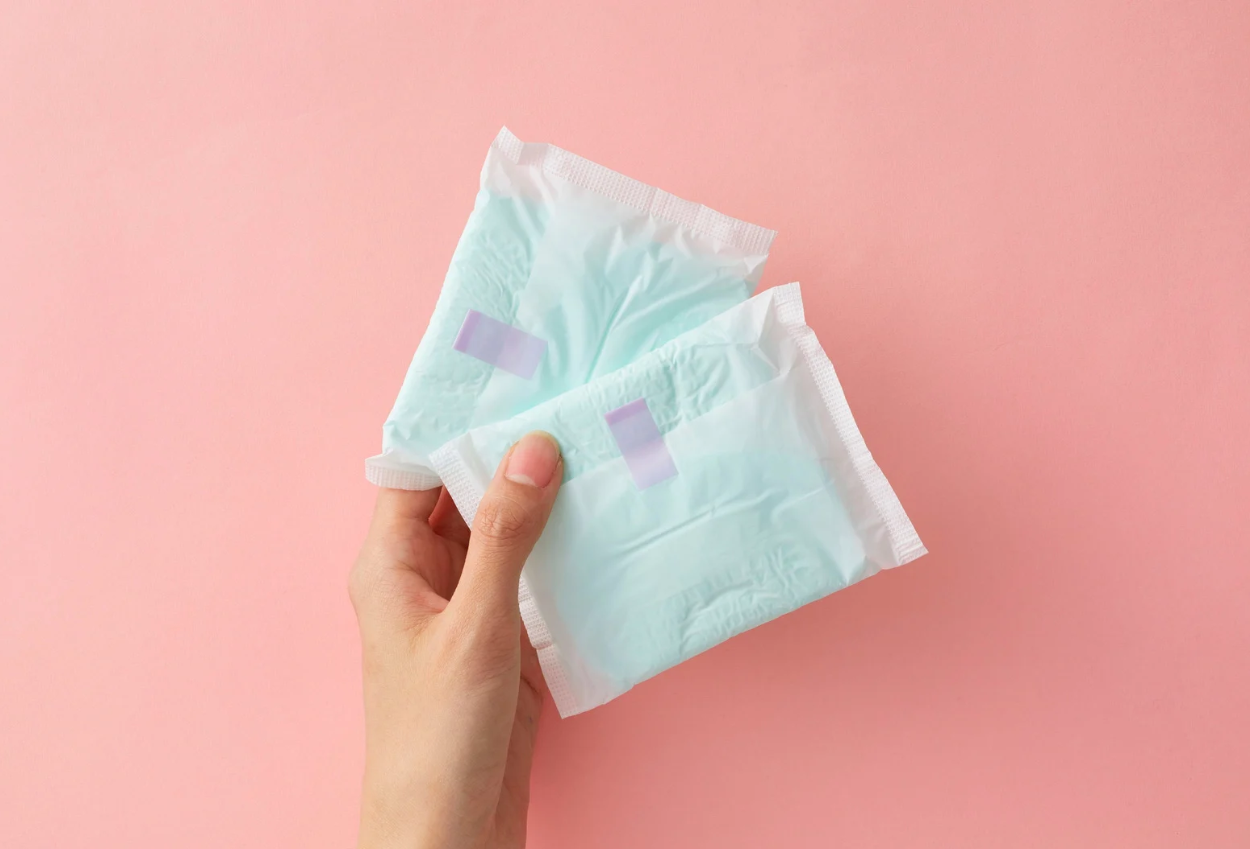
MPN Indonesia 29 Oktober 2026 - Pembalut termasuk Barang Kena Pajak (BKP) di Indonesia karena pemerintah belum memberikan fasilitas pembebasan Pajak Pertambahan Nilai (PPN) untuk produk tersebut.
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan ketentuan tersebut pada Rabu (28/10), setelah warganet ramai membahas pengenaan PPN terhadap produk sanitasi menstruasi di media sosial.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat (P2Humas) DJP, Inge Diana Rismawati, mengatakan pengenaan PPN terhadap pembalut mengikuti ketentuan perpajakan yang berlaku.
“Pada prinsipnya, pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak (BKP) yang dikenai Pajak Pertambahan Nilai (PPN), sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku,” kata Inge dikutip MPN Indonesia dari Tirto, Kamis (29/10).
Penjelasan tersebut disampaikan setelah warganet mempertanyakan pengenaan pajak terhadap produk kebutuhan menstruasi.
Alasan Pembalut Termasuk Barang Kena Pajak
Dalam sistem perpajakan Indonesia, penyerahan barang dan jasa pada prinsipnya dikenai PPN apabila memenuhi ketentuan perpajakan, kecuali terdapat pengecualian atau fasilitas pembebasan yang diatur pemerintah.
Ketentuan tersebut mengacu pada Undang-Undang PPN, termasuk Pasal 4A dan Pasal 16B.
Produk sanitasi menstruasi belum termasuk dalam kelompok barang yang mendapat fasilitas pembebasan PPN.
“Secara ketentuan, fasilitas pembebasan PPN diberikan untuk jenis barang tertentu yang telah ditetapkan dalam peraturan perundang-undangan. Pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan tersebut,” jelas Inge.
Ketentuan mengenai fasilitas pembebasan PPN juga diatur dalam Peraturan Pemerintah (PP) Nomor 49 Tahun 2022.
DJP menjelaskan bahwa pengenaan PPN terhadap produk tersebut bukan merupakan pungutan khusus terhadap perempuan atau menstruasi, melainkan bagian dari sistem perpajakan atas konsumsi barang.
Tarif PPN Pembalut dan Mekanisme Penghitungannya
Penghitungan PPN untuk barang nonmewah mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 131 Tahun 2024 yang mulai berlaku pada 1 Januari 2025.
Dalam aturan tersebut, tarif PPN sebesar 12 persen dihitung menggunakan dasar pengenaan pajak (DPP) nilai lain. DPP untuk barang nonmewah ditetapkan sebesar 11/12 dari harga jual.
Dengan mekanisme tersebut, beban PPN efektif atas barang nonmewah tetap sebesar 11 persen dari nilai transaksi.
Sementara itu, barang yang tergolong mewah dikenai tarif PPN sebesar 12 persen.
Besaran PPN yang dikenakan mengikuti klasifikasi barang, dasar pengenaan pajak, serta ketentuan khusus yang berlaku.
Barang Kebutuhan Pokok yang Mendapat Pembebasan PPN
PP Nomor 49 Tahun 2022 mengatur fasilitas pembebasan PPN untuk sejumlah barang kebutuhan pokok. Ketentuan tersebut tercantum dalam Pasal 7.
Beberapa barang yang mendapat fasilitas pembebasan PPN meliputi:
- Beras dan gabah.
- Jagung.
- Sagu.
- Kedelai.
- Garam, baik beryodium maupun tidak.
- Daging sesuai kriteria yang ditetapkan.
- Telur yang tidak diolah lebih lanjut.
- Susu perah sesuai ketentuan.
- Buah-buahan.
- Sayur-sayuran.
Selain komoditas pangan, peraturan tersebut juga mengatur fasilitas pembebasan PPN untuk jasa pelayanan kesehatan medis dan jasa pendidikan tertentu.
Pemberian fasilitas mengikuti persyaratan masing-masing kelompok barang dan jasa.
Sementara itu, produk sanitasi menstruasi belum termasuk dalam daftar barang yang mendapat fasilitas pembebasan PPN.
DJP Sebut Belum Ada Kajian Resmi Pembebasan Pajak
DJP menyatakan belum ada kajian resmi yang diajukan kepada pemerintah terkait pembebasan pajak atas produk sanitasi menstruasi.
“Sampai dengan saat ini, belum terdapat kajian resmi yang diajukan kepada pemerintah terkait hal tersebut,” kata Inge.
Inge menjelaskan bahwa pembahasan mengenai perlakuan perpajakan terhadap produk sanitasi menstruasi perlu mempertimbangkan karakteristik masing-masing barang.
“Terkait pembalut atau produk sanitari menstruasi, saat ini terdapat beragam produk dengan karakteristik dan nilai tambah yang berbeda-beda. Oleh karena itu, pembahasan mengenai perlakuan perpajakannya perlu mempertimbangkan berbagai aspek, termasuk karakteristik produk, ketentuan perpajakan yang berlaku, serta dampaknya bagi masyarakat,” terang Inge.
(AKM/NID/RAD)








Polisi Tetapkan 10 Tersangka Pabrik Sabu 1,2 Ton di Aceh, 2 WN Tiongkok Diduga jadi Peracik

Film Laut Bercerita Tentang Apa? Simak Sinopsis dan Daftar Pemainnya

Kemenhub Usul WFA/WFH untuk Nataru 2026, Ini Deretan Tanggalnya

Kemenhub Gelar Mudik Gratis Nataru 2026 ke 10 Kota untuk 2.882 Orang

Cedera Engkel Ole Romeny Lebih Parah dari Perkiraan, Terancam Absen Lawan Yordania

Pulang Honeymoon, Andre Taulany dan Amanda Rigby Rencanakan Program Bayi

Gelar Gender Reveal, Brisia Jodie dan Jonathan Alden Umumkan Calon Bayi Laki-Laki

Remaja Tewas Terseret Arus Sungai di Langkat saat Latihan Renang Bersama Anggota TNI

Drawing Carabao Cup 2026/2027 Perempat Final: Liverpool vs Bournemouth, Man City vs Bradford

Bayern vs Magdeburg 6-1: Tanpa Harry Kane, Die Roten Tetap Pesta Gol

Kenapa Pembalut Dikenakan PPN? Ini Penjelasan Ditjen Pajak

Pengumuman The Fed Hari Ini 29 Oktober 2026, Suku Bunga Ditahan di 3,75–4 Persen

Apakah Hari Ini 29 Oktober 2026 Ada Demo di Jakarta? Ini 61 Titik Lokasinya

Persib Bandung vs Melbourne Victory 2-0: Balsa Sekulic Tampil Gemilang Bawa Maung Bandung Menang

Harga Perak Antam Hari Ini 29 Oktober 2026 Turun setelah Dua Hari Naik

Gofar Hilman Akhirnya Pamer Kekasih Baru, Ini Sosok Mumu Berambut Pink yang Curi Perhatian

Warganet Geger, Vokalis Juicy Luicy Diduga jadi Pelaku Pelecehan Seksual

Profil dan Biodata Rae Lil Black: Artis asal Jepang yang akan Tiba di Jakarta

Lagi-Lagi Gaji Pekerja Swasta Harus Kena Potong, Kali Ini Buat Dana Pensiun Wajib

Erick Thohir Bakal Datangkan Presiden FIFA ke Indonesia pada Oktober 2024.

Wanita Pelari di Malaysia Berlumuran Darah usai Diserang Berang-Berang

Pertamax Masuk Kategori BBM Kotor Seperti Pertalite

Lolly Dijemput Paksa Nikita Mirzani, Bawa Polisi dan dr. Oky Pratama

Caleg DPRD Singkawang yang Diduga Pelaku Pencabulan Resmi Dilantik Jadi Anggota DPRD

Pria di Aceh Tenggara Bunuh Istri karena Sering Live TikTok

Indahnya Toleransi, Paus Fransiskus Cium Tangan Imam Masjid Istiqlal usai Dikecup Keningnya

Pecinta iPhone Merapat! Begini Cara Ikut Pre-Order iPhone 16

Profil Maman Suherman Politikus PKS yang Anaknya Ditemukan Tewas Bersimbah Darah di Rumah

Banyak Digemari, Ini Sosok Zehan Almira Anak Kecil yang Pandai Bicara

Begal di Bandung Barat Bawa Kabur Motor dan Ponsel, Korban Diacungkan Celurit
-
 Teknologi2 weeks ago
Nonton Film LK21 di HP? Ini Cara Streaming Legal lewat Android dan iPhone
-
 Teknologi2 weeks ago
LK21 Subtitle Indonesia: 10 Platform Legal untuk Nonton Film Sub Indo
-
 Teknologi3 weeks ago
Kenapa IDLIX Tidak Bisa Dibuka? Penyebab Domain Error hingga Diblokir
-
 Politik4 weeks ago
Profil dan Agama Suyudi Ario Seto, Kapolri Baru yang Dilantik Prabowo
-
 Teknologi2 weeks ago
LK21 Drama Korea Sub Indo: Alternatif Legal untuk Nonton Drakor
-
 Teknologi6 days ago
LK21 Subtitle Indonesia Tidak Muncul? Begini Cara Cek Bahasa di Netflix, Prime Video dan Apple TV
-
 Teknologi1 week ago
LK21 Film Jepang Sub Indo: Di Mana Nonton Movie Jepang Legal?
-
 Berita2 weeks ago
Profil Martha Tilaar: Agama, Keluarga, dan Perjalanan Kariernya