Berita
DJP Buka Suara soal Kabar Pemerintah Tetapkan Pajak untuk Rumah Kontrakan
DJP menegaskan tidak ada pajak baru untuk kontrakan pada 2027. Simak aturan PPh Final 10 persen atas penghasilan sewa rumah dan bangunan.

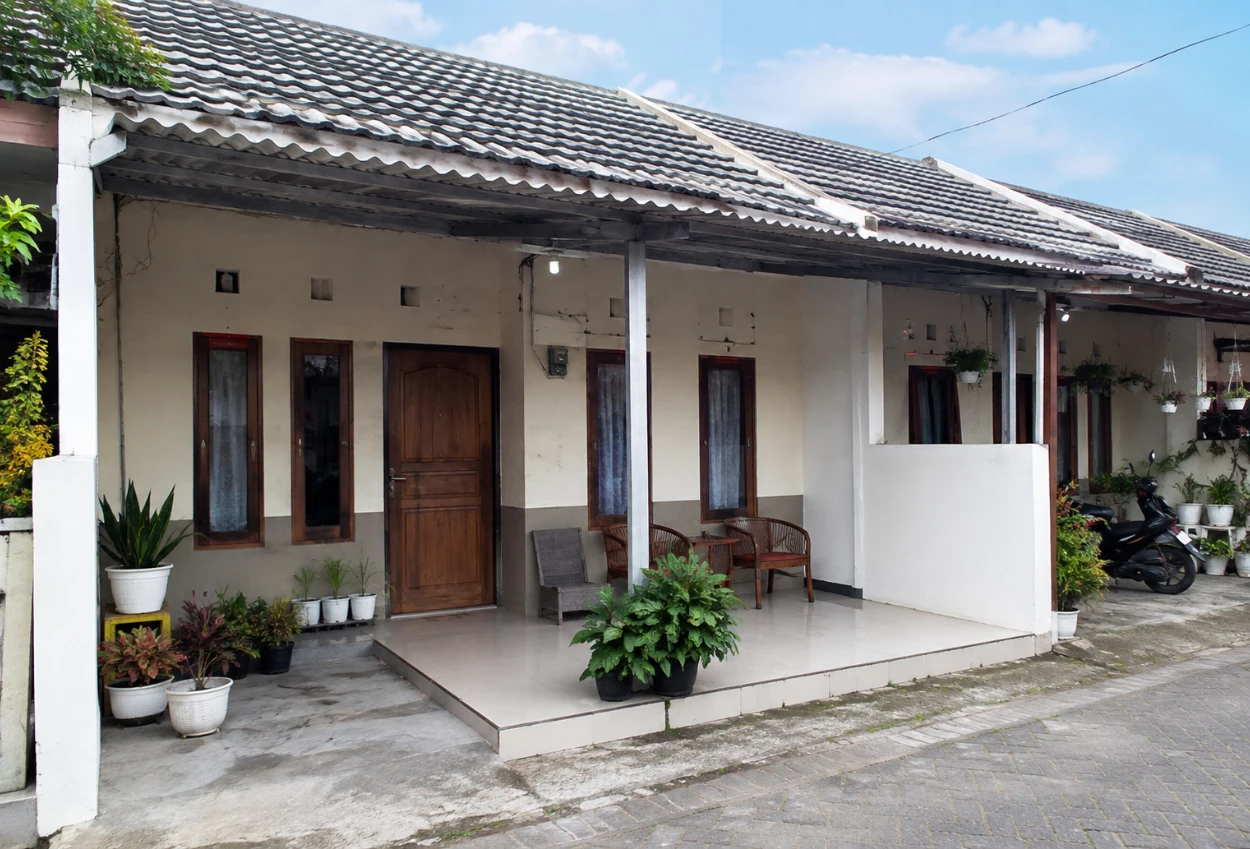
MPN Indonesia 11 Agustus 2026 - Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan kabar mengenai penetapan pajak untuk kontrakan pada 2027.
Menurut DJP, penghasilan dari penyewaan tanah dan/atau bangunan telah lama menjadi objek Pajak Penghasilan (PPh) Final sehingga bukan merupakan kebijakan pajak baru.
Klarifikasi tersebut disampaikan untuk meluruskan informasi yang berkembang di masyarakat.
“Pemerintah terus berupaya memperkuat kepatuhan perpajakan dan mengoptimalkan penerimaan negara sesuai dengan ketentuan peraturan perundang-undangan,” kata Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP Inge Diana Rismawati dalam keterangannya.
Inge menjelaskan, penghasilan dari penyewaan rumah maupun bangunan lainnya telah menjadi objek Pajak Penghasilan sesuai ketentuan yang berlaku.
Karena itu, pembahasan mengenai optimalisasi penerimaan negara tidak berarti pemerintah akan mengenakan jenis pajak baru bagi pemilik properti sewa.
Tidak Ada Kebijakan Pajak Baru untuk Kontrakan
Dalam forum pembahasan RUU APBN 2027, penghasilan dari persewaan properti hanya menjadi salah satu contoh potensi penerimaan negara yang dapat dioptimalkan.
“Perlu kami jelaskan bahwa penghasilan dari penyewaan tanah dan/atau bangunan pada dasarnya memang telah menjadi objek Pajak Penghasilan sesuai dengan ketentuan yang berlaku. Dengan demikian, hal tersebut bukan merupakan pengenaan jenis pajak baru,” ujarnya.
DJP juga memastikan hingga kini belum ada usulan program kerja yang secara khusus menyasar pemilik kontrakan maupun properti sewa lainnya pada 2027.
“Hingga saat ini, belum terdapat usulan program kerja spesifik DJP pada tahun 2027 yang secara khusus menyasar pemilik rumah kontrakan atau properti sewa,” ujar Inge.
Pengawasan Dilakukan Berdasarkan Analisis Risiko
Direktorat Jenderal Pajak menjelaskan pengawasan terhadap wajib pajak dilakukan menggunakan pendekatan berbasis data dan analisis risiko.
Artinya, pengawasan tidak dilakukan hanya karena seseorang memiliki rumah yang disewakan.
Otoritas pajak akan melihat profil wajib pajak secara menyeluruh, termasuk tingkat kepatuhan perpajakannya.
Menurut Inge, karakteristik pemilik rumah sewa sangat beragam. Sebagian masyarakat memiliki rumah kontrakan dalam skala kecil sebagai salah satu sumber penghasilan.
“DJP memahami bahwa karakteristik pemilik rumah kontrakan sangat beragam, termasuk masyarakat yang memiliki rumah kontrakan dalam skala kecil sebagai salah satu sumber penghasilan,” kata Inge.
Ketentuan Pajak Persewaan Properti Sudah Berlaku
Ketentuan mengenai penghasilan dari persewaan tanah dan bangunan diatur dalam Peraturan Pemerintah Nomor 34 Tahun 2017.
Dalam aturan tersebut, penghasilan dari penyewaan rumah, ruko, apartemen, maupun bangunan lainnya dikenai PPh Final sebesar 10 persen dari nilai bruto sewa.
Penghitungan dilakukan berdasarkan seluruh nilai sewa yang diterima pemilik properti. Dasar pengenaan pajak tidak dihitung dari keuntungan bersih setelah dikurangi biaya.
Sebagai ilustrasi, apabila nilai sewa rumah mencapai Rp100 juta dalam satu tahun, PPh Final yang dikenakan sebesar Rp10 juta.
Mekanisme pembayaran pajak juga berbeda sesuai status penyewa, yaitu:
- Jika penyewa merupakan badan usaha atau instansi pemerintah yang ditunjuk sebagai pemotong pajak, PPh Final dipotong oleh penyewa.
- Jika penyewa merupakan orang pribadi yang bukan pemotong pajak, pembayaran dilakukan sendiri oleh pemilik properti sesuai ketentuan perpajakan.
Tata cara pemotongan, penyetoran, dan pelaporan pajak tersebut diatur lebih lanjut dalam Peraturan Menteri Keuangan Nomor 38/PMK.03/2020.
Perbedaan Kontrakan dan Rumah Kos dalam Aturan Pajak
Ketentuan perpajakan juga membedakan perlakuan antara rumah kontrakan dan rumah kos.
Penghasilan dari persewaan tanah dan bangunan dikenai PPh Final berdasarkan PP Nomor 34 Tahun 2017.
Sementara itu, penghasilan dari jasa pelayanan penginapan, termasuk rumah kos, dikecualikan dari ketentuan tersebut.
Meski demikian, pengecualian itu tidak berarti penghasilan rumah kos bebas pajak.
Penghasilan rumah kos tetap dikenai Pajak Penghasilan sesuai ketentuan yang berlaku bagi pemiliknya.
Penentuan apakah suatu usaha termasuk kontrakan atau rumah kos tidak hanya didasarkan pada nama usaha, sistem pembayaran, atau keberadaan perabot.
Penilaian dilakukan berdasarkan kondisi sebenarnya dan keseluruhan pola transaksi.
(AKM/NID/RAD)







Datang ke Kalimantan, Vilmei Turun Langsung Bantu Padamkan Kahutla

Kuasa Hukum Sarwendah Ungkap Hasil Psikologi Forensik Anak: Tidak Terjadi Eksploitasi pada Anak

BPOM Buka Suara usai Video Viral Ikan Asin yang Diduga Disemprot Baygon

MPN Studio Hadirkan Perjalanan M.T. Harjono Lewat Film Pendek, Ceritakan Perjuangannya untuk Indonesia

Kadus di Deli Serdang Bakar Sendiri Barak Diduga Markas Narkoba

Jelang Piala Asia 2027, Ini Daftar 7 Pemain yang Masuk Radar Naturalisasi Timnas Indonesia

Kebakaran Rumah di Menteng Jakpus, 38 Warga Mengungsi ke Lahan Kosong

Kebakaran Permukiman di Mappi Papua Selatan, 60 Unit Rumah Hangus

Peringati Hari Listrik Nasional ke-81, PLN Beri Diskon Tambahan 50 Persen

Annie Areeya, Wanita yang Disebut Dekat dengan Aisar Khaled Benarkan Chat yang Beredar soal Hamil dan Suruhan Gugurkan Kandungan

Harga Emas Antam Hari Ini 28 Oktober 2026 Naik Rp20.000 per Gram

Oknum Polisi di Riau Diduga Habisi Ibu Kandung, Pelaku Diduga Alami Gangguan Jiwa

Tampil Perkasa, Janice Tjen Lolos 16 Besar di Guangzhou Open 2026

Keturunan Indonesia, Alvin Tedjo Resmi Terpilih jadi Wali Kota Mississauga Kanada

Harga Perak Antam Hari Ini 28 Oktober 2026 Naik Dua Hari Beruntun

Gofar Hilman Akhirnya Pamer Kekasih Baru, Ini Sosok Mumu Berambut Pink yang Curi Perhatian

Warganet Geger, Vokalis Juicy Luicy Diduga jadi Pelaku Pelecehan Seksual

Profil dan Biodata Rae Lil Black: Artis asal Jepang yang akan Tiba di Jakarta

Lagi-Lagi Gaji Pekerja Swasta Harus Kena Potong, Kali Ini Buat Dana Pensiun Wajib

Erick Thohir Bakal Datangkan Presiden FIFA ke Indonesia pada Oktober 2024.

Wanita Pelari di Malaysia Berlumuran Darah usai Diserang Berang-Berang

Pertamax Masuk Kategori BBM Kotor Seperti Pertalite

Lolly Dijemput Paksa Nikita Mirzani, Bawa Polisi dan dr. Oky Pratama

Caleg DPRD Singkawang yang Diduga Pelaku Pencabulan Resmi Dilantik Jadi Anggota DPRD

Pria di Aceh Tenggara Bunuh Istri karena Sering Live TikTok

Indahnya Toleransi, Paus Fransiskus Cium Tangan Imam Masjid Istiqlal usai Dikecup Keningnya

Pecinta iPhone Merapat! Begini Cara Ikut Pre-Order iPhone 16

Banyak Digemari, Ini Sosok Zehan Almira Anak Kecil yang Pandai Bicara

Profil Maman Suherman Politikus PKS yang Anaknya Ditemukan Tewas Bersimbah Darah di Rumah

Begal di Bandung Barat Bawa Kabur Motor dan Ponsel, Korban Diacungkan Celurit
-
 Teknologi2 weeks ago
Nonton Film LK21 di HP? Ini Cara Streaming Legal lewat Android dan iPhone
-
 Teknologi2 weeks ago
LK21 Subtitle Indonesia: 10 Platform Legal untuk Nonton Film Sub Indo
-
 Teknologi3 weeks ago
Kenapa IDLIX Tidak Bisa Dibuka? Penyebab Domain Error hingga Diblokir
-
 Politik4 weeks ago
Profil dan Agama Suyudi Ario Seto, Kapolri Baru yang Dilantik Prabowo
-
 Teknologi2 weeks ago
LK21 Drama Korea Sub Indo: Alternatif Legal untuk Nonton Drakor
-
 Teknologi5 days ago
LK21 Subtitle Indonesia Tidak Muncul? Begini Cara Cek Bahasa di Netflix, Prime Video dan Apple TV
-
 Teknologi1 week ago
LK21 Film Jepang Sub Indo: Di Mana Nonton Movie Jepang Legal?
-
 Berita2 weeks ago
Profil Martha Tilaar: Agama, Keluarga, dan Perjalanan Kariernya