Ekonomi
Pemerintah Bebaskan PPh 21 untuk Karyawan Gaji di Bawah Rp10 Juta Sepanjang 2026
Pemerintah membebaskan PPh 21 bagi karyawan bergaji hingga Rp10 juta per bulan sepanjang 2026. Kebijakan ini berlaku untuk lima sektor usaha tertentu.

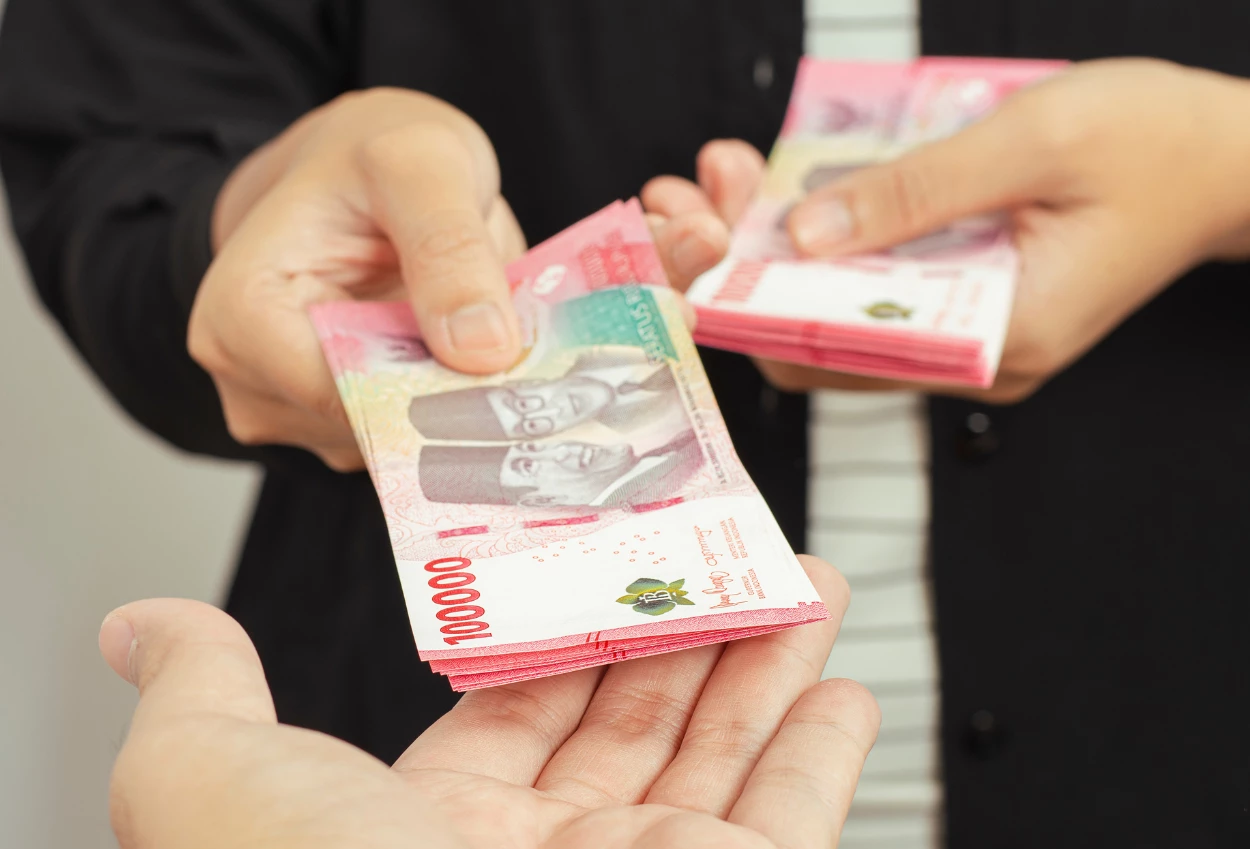
MPN Indonesia 5 Januari 2026 - Pemerintah resmi memberikan pembebasan Pajak Penghasilan (PPh) Pasal 21 bagi karyawan dengan gaji hingga Rp10 juta per bulan selama tahun anggaran 2026.
Kebijakan pemerintah ini menjadi bagian dari paket stimulus ekonomi untuk menjaga daya beli masyarakat di tengah tantangan ekonomi.
Ketentuan tersebut diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 105 Tahun 2025 tentang Pajak Penghasilan Pasal 21 atas penghasilan tertentu yang ditanggung pemerintah dalam rangka stimulus ekonomi tahun anggaran 2026.
Aturan ini berlaku secara nasional untuk masa pajak Januari hingga Desember 2026.
Dalam pertimbangannya, pemerintah menegaskan bahwa kebijakan ini bertujuan menjaga stabilitas ekonomi dan sosial.
“Bahwa untuk menjaga keberlangsungan daya beli masyarakat dan menjalankan fungsi stabilisasi ekonomi dan sosial pada tahun 2026, telah ditetapkan paket stimulus ekonomi sebagai upaya pemerintah dalam menjaga tingkat kesejahteraan masyarakat antara lain dengan pemberian fasilitas fiskal,” bunyi pertimbangan aturan tersebut, dikutip MPN Indonesia pada Senin (5/1).
Meskipun PPh 21 ditanggung penuh oleh pemerintah, mekanisme pemotongan tetap dilakukan secara administratif oleh pemberi kerja.
Pajak yang dipotong tersebut kemudian dikembalikan secara tunai kepada pegawai sehingga tidak mengurangi penghasilan yang diterima.
Sektor Usaha yang Berhak Menerima Insentif
Pembebasan PPh 21 tidak berlaku untuk seluruh sektor. Insentif ini diberikan secara selektif kepada karyawan yang bekerja di lima sektor usaha, yaitu industri alas kaki, tekstil dan pakaian jadi, furnitur, kulit dan barang dari kulit, serta sektor pariwisata.
Penerima insentif mencakup pegawai tetap maupun pegawai tidak tetap, dengan ketentuan administratif dan batasan penghasilan tertentu sebagaimana diatur dalam PMK tersebut.
Kriteria dan Syarat Penerima Insentif PPh 21
Pegawai tetap berhak menerima insentif apabila memiliki Nomor Pokok Wajib Pajak (NPWP) atau Nomor Induk Kependudukan (NIK) yang telah terintegrasi dengan sistem Direktorat Jenderal Pajak.
Selain itu, pegawai harus menerima penghasilan bruto yang bersifat tetap dan teratur dengan jumlah tidak lebih dari Rp10.000.000 per bulan.
Batas penghasilan tersebut berlaku sejak Januari 2026 atau sejak bulan pertama bekerja bagi pegawai yang mulai bekerja pada tahun tersebut.
Sementara itu, pegawai tidak tetap seperti tenaga kerja harian, mingguan, satuan, atau borongan dapat memperoleh insentif apabila menerima upah rata-rata tidak lebih dari Rp500.000 per hari atau maksimal Rp10 juta per bulan.
Pegawai tidak tetap juga wajib memiliki NPWP atau NIK yang telah terintegrasi serta tidak sedang memanfaatkan fasilitas insentif serupa pada periode sebelumnya.
Seluruh penghasilan yang bersifat tetap dan teratur, termasuk yang diberikan dalam bentuk natura dan kenikmatan, tetap diperhitungkan sebagai dasar pemberian insentif.
Namun, penghasilan yang telah dikenai PPh bersifat final berdasarkan ketentuan perpajakan tersendiri tidak termasuk dalam fasilitas ini.
Ketentuan tersebut ditegaskan dalam Pasal 4 ayat (6) yang menyebutkan, “Penghasilan pegawai tertentu yang diberikan insentif PPh Pasal 21 ditanggung pemerintah tidak termasuk penghasilan yang telah dikenai PPh yang bersifat final dengan ketentuan peraturan perundang-undangan perpajakan tersendiri.”
Kewajiban dan Mekanisme bagi Pemberi Kerja
Pemberi kerja yang dapat memanfaatkan insentif ini adalah perusahaan dengan klasifikasi lapangan usaha sesuai administrasi perpajakan Direktorat Jenderal Pajak, baik yang telah terdaftar sebelum 1 Januari 2026 maupun yang baru terdaftar pada tahun berjalan.
Meskipun pajak ditanggung pemerintah, pemberi kerja tetap wajib membuat bukti pemotongan PPh 21 serta melaporkan pemanfaatan insentif tersebut dalam Surat Pemberitahuan (SPT) Masa PPh 21/26 untuk periode Januari hingga Desember 2026.
Pelaporan maupun pembetulan SPT tetap dianggap sebagai pemanfaatan insentif sepanjang disampaikan paling lambat 31 Januari 2027.
Apabila melewati batas waktu tersebut, fasilitas tidak diberikan dan PPh 21 yang telah dipotong wajib disetorkan sesuai ketentuan perpajakan yang berlaku.
Seluruh pelaksanaan dan kepatuhan dalam pemanfaatan insentif ini berada di bawah pengawasan Direktorat Jenderal Pajak selama tahun anggaran 2026.
(AKM/NID/RAD)







Harga Perak Antam Hari Ini 28 Oktober 2026 Naik Dua Hari Beruntun

Harga Minyak Dunia Hari Ini 28 Oktober 2026 Naik, Kembali Dekati Level Tertinggi dalam Empat Tahun

Roma vs Cagliari 4-2: Sempat Tertinggal, Roma Berhasil Balikkan Keadaan

KRL Jakarta-Bogor Keluarkan Percikan Api dan Asap di Stasiun Jakarta Kota, Penumpang Panik

Sassuolo vs Lazio 2-6: Jay Idzes Tak Dimainkan, Lazio Puncaki Klasemen Sementara Serie A

Torino vs Como 1-3: I Lariani Comeback, Nico Paz Tampil Gemilang

PSS vs Borneo 1-2: Bermain 10 Pemain, Super Elang Jawa Tak Mampu Tahan Serangan Pesut Etam

Tak Hanya Jaga Mangrove, Flora Potensi Prioritaskan Kesejahteraan Warga Pesisir di Aceh

Tema Hari Sumpah Pemuda 2026: Makna dan Filosofi Logo Resmi

Fleetwood vs Arsenal 1-1 (5-3): The Gunners Tersingkirkan usai Kalah Adu Penalti

100 Ucapan Hari Sumpah Pemuda 2026 untuk WA, IG, Cocok untuk Caption

Mangrove Reserve Formation Gandeng Mahasiswa dan Masyarakat di Langsa untuk Dukung Pelestarian Mangrove Aceh

TKA di Kalteng Ditunda akibat Karhutla, Simak Jadwal Terbarunya

WNA Asal Taiwan Ditetapkan jadi Tersangka Utama Dugaan Penyeludupan 1,16 Ton Ketamin

520 Rumah Diterjang Puting Beliung di Padalarang Bandung

Gofar Hilman Akhirnya Pamer Kekasih Baru, Ini Sosok Mumu Berambut Pink yang Curi Perhatian

Warganet Geger, Vokalis Juicy Luicy Diduga jadi Pelaku Pelecehan Seksual

Profil dan Biodata Rae Lil Black: Artis asal Jepang yang akan Tiba di Jakarta

Lagi-Lagi Gaji Pekerja Swasta Harus Kena Potong, Kali Ini Buat Dana Pensiun Wajib

Erick Thohir Bakal Datangkan Presiden FIFA ke Indonesia pada Oktober 2024.

Wanita Pelari di Malaysia Berlumuran Darah usai Diserang Berang-Berang

Pertamax Masuk Kategori BBM Kotor Seperti Pertalite

Lolly Dijemput Paksa Nikita Mirzani, Bawa Polisi dan dr. Oky Pratama

Caleg DPRD Singkawang yang Diduga Pelaku Pencabulan Resmi Dilantik Jadi Anggota DPRD

Pria di Aceh Tenggara Bunuh Istri karena Sering Live TikTok

Indahnya Toleransi, Paus Fransiskus Cium Tangan Imam Masjid Istiqlal usai Dikecup Keningnya

Pecinta iPhone Merapat! Begini Cara Ikut Pre-Order iPhone 16

Banyak Digemari, Ini Sosok Zehan Almira Anak Kecil yang Pandai Bicara

Profil Maman Suherman Politikus PKS yang Anaknya Ditemukan Tewas Bersimbah Darah di Rumah

Begal di Bandung Barat Bawa Kabur Motor dan Ponsel, Korban Diacungkan Celurit
-
 Teknologi2 weeks ago
Nonton Film LK21 di HP? Ini Cara Streaming Legal lewat Android dan iPhone
-
 Teknologi2 weeks ago
LK21 Subtitle Indonesia: 10 Platform Legal untuk Nonton Film Sub Indo
-
 Teknologi3 weeks ago
Kenapa IDLIX Tidak Bisa Dibuka? Penyebab Domain Error hingga Diblokir
-
 Politik4 weeks ago
Profil dan Agama Suyudi Ario Seto, Kapolri Baru yang Dilantik Prabowo
-
 Teknologi2 weeks ago
LK21 Drama Korea Sub Indo: Alternatif Legal untuk Nonton Drakor
-
 Teknologi5 days ago
LK21 Subtitle Indonesia Tidak Muncul? Begini Cara Cek Bahasa di Netflix, Prime Video dan Apple TV
-
 Teknologi1 week ago
LK21 Film Jepang Sub Indo: Di Mana Nonton Movie Jepang Legal?
-
 Berita2 weeks ago
Profil Martha Tilaar: Agama, Keluarga, dan Perjalanan Kariernya